iFood aposta R$ 24 bi em crescer sem pressa de lucrar, mas o roteiro já foi usado antes

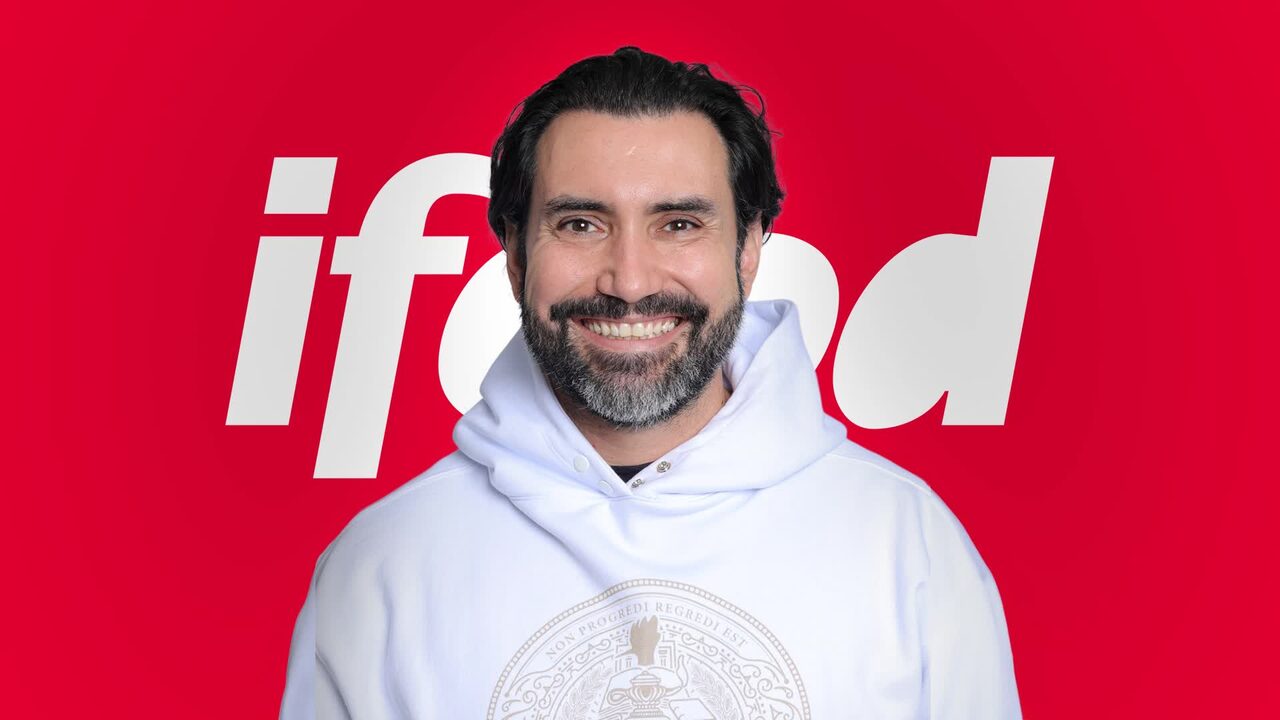
O iFood anunciou nesta quarta-feira (16), na abertura do iFood Move 2026, que vai investir R$ 24 bilhões no Brasil no ano fiscal entre abril de 2026 e março de 2027 (41% a mais que os R$ 17 bilhões do ciclo anterior). O CEO Diego Barreto resumiu a lógica por trás do aporte recorde: “Minha cabeça não está na rentabilidade. Minha cabeça está em crescer.”
A frase é reveladora, mas não é exatamente nova para quem acompanha a trajetória do iFood. É o mesmo roteiro (capital pesado, crescimento acima de lucro, escala como arma competitiva) que ajudou a empresa a se tornar a plataforma dominante do delivery brasileiro na década passada. A diferença é que, desta vez, o dinheiro que sustenta a aposta vem de uma posição de força que poucos concorrentes têm: controle privado e um acionista de bolso profundo.
Uma vantagem estrutural, não só uma escolha
Barreto gosta de enquadrar a resistência a focar em rentabilidade como opção estratégica: “não estou construindo um negócio para entregar resultado para o mercado de capitais”, disse ele à Exame. É verdade, mas vale notar que essa liberdade é também um privilégio competitivo. Diferente de rivais listados em bolsa ou dependentes de rodadas de venture capital com prazo de retorno, o iFood pode queimar caixa por mais tempo porque é controlado pela sul-africana Prosus, um investidor de longuíssimo prazo com bolso fundo o bastante para financiar 15 anos seguidos de expansão.
Isso muda o jogo: em um mercado de duas pontas (restaurantes de um lado, consumidores do outro), quem consegue sustentar prejuízo por mais tempo tende a vencer a corrida por escala, independentemente de quem tem o produto mais eficiente. É a mesma dinâmica que o próprio iFood agora usa para criticar a chinesa Keeta.
A ironia da acusação de “preço predatório”
Um dos pontos mais interessantes do anúncio é o ataque direto de Barreto à concorrência: sem citar nomes, ele acusou rivais de praticar “preço predatório” e comparou a prática a dumping. Em agosto, o iFood formalizou uma denúncia no Cade contra a Keeta (controlada pela chinesa Meituan), alegando que a plataforma opera no Brasil com lucro negativo por pedido, bancada por capital da matriz asiática para atropelar concorrentes.
A acusação tem lógica, mas soa estranha vinda de quem construiu boa parte do próprio domínio de mercado usando ferramentas parecidas. Entre 2020 e 2023, o iFood foi alvo de uma sequência de denúncias no Cade movidas pela Rappi e por outras plataformas, que acusavam a empresa de abusar de posição dominante ao impor contratos de exclusividade de longo prazo e taxas de rescisão elevadas a restaurantes parceiros. Em 2021, o Cade chegou a proibir liminarmente novos contratos de exclusividade em todo o país. Em 2023, o caso terminou em acordo: o iFood aceitou limitar a exclusividade a 25% do volume de vendas da plataforma (8% em cidades menores), banir esse tipo de contrato com redes de 30 unidades ou mais e parar de usar cláusulas de paridade de preço frente a outros marketplaces.
Ou seja: o iFood não é exatamente um espectador neutro na discussão sobre uso de poder de mercado para conter concorrência, é uma empresa que já negociou com o próprio regulador antitruste os limites das táticas que usou para chegar à liderança. Isso não invalida a queixa contra a Keeta (dumping financiado por matriz estrangeira é um problema concorrencial genuíno, e distinto de cláusula de exclusividade), mas dá um contexto que passou batido na cobertura do anúncio: a disputa atual é, em boa medida, uma queda de braço entre dois players que apostam na mesma receita (capital de longo prazo bancando prejuízo para comprar mercado), só que agora colocada sob o rótulo de “defesa da concorrência”.
Onde o dinheiro vai (e por que isso importa)
Do total anunciado, R$ 10 bilhões vão para as verticais do grupo (restaurantes, supermercados, farmácias e categorias novas como pet shop e conveniência), R$ 5 bilhões para o braço de crédito do iFood Pago, R$ 1 bilhão para o iFood Benefícios e mais de R$ 2 bilhões para tecnologia, incluindo agentes de inteligência artificial. O efeito prático dessa distribuição é reforçar exatamente as frentes que reduzem a dependência do iFood do delivery puro de restaurantes, hoje já responsável por cerca de 30% do resultado fora dessa atividade original, fatia que Barreto projeta chegar a 50% em dois anos.
Para o restaurante pequeno, essa reconfiguração é ambígua. De um lado, o iFood se torna cada vez mais um ecossistema de crédito, meios de pagamento e ferramentas de gestão (não só um canal de pedidos), o que pode aprofundar a dependência do pequeno negócio da plataforma. De outro, a guerra de descontos financiada por esse mesmo capital tende a se intensificar no curto prazo, com cupons e subsídios bancados tanto pelo iFood quanto pelos concorrentes que ele acusa de dumping, uma dinâmica que raramente é neutra para a margem de quem vende a comida.
O que observar daqui para frente
Dois desdobramentos vão dizer se o investimento resolve algo estrutural ou só adia a disputa: a decisão do Cade sobre a denúncia contra a Keeta, que pode redefinir o que é considerado prática predatória nesse mercado; e se a fatia de negócios fora do delivery realmente chega a 50% como projetado, o que tornaria o iFood menos um app de comida e mais uma espécie de banco e varejista disfarçado de aplicativo de entrega.
Fontes: Exame, Tecnoblog, CNN Brasil, Naves Fleury, Notícias ao Minuto, Metrópoles, Brasil 247, Central do Varejo, Seu Dinheiro e Wikipédia (verbete iFood).
Conteúdo produzido pela equipe ideashake.